法律類國考
113年
[司律第一試] 綜合法學(一)(刑法、刑事訴訟法、法律倫理)
第 11 題
有關現行實務採「相對總額原則」之利得沒收,下列何者屬司法院憲法法庭 111 年憲判字第18號判決之內容?
- A 不受罪刑法定原則拘束
- B 沒收之目的除欲制裁個人犯罪行為外,亦欲回復犯罪前之合法財產秩序
- C 對違法交易所生犯罪所得之沒收須先扣除所有犯罪成本
- D 非善意第三人得對沒收新制實施前之應沒收之物主張信賴保護
思路引導 VIP
請同學思考:在 111 年憲判字第 18 號判決中,憲法法庭如何界定犯罪所得沒收之「法律性質」?若沒收的本質被認定為類似不當得利之衡平措施,而非針對犯罪行為之「刑罰」,則其在法律適用上,是否仍應受《刑法》第 1 條「罪刑法定原則」中關於禁止溯及既往的嚴格限制?
🤖
AI 詳解
AI 專屬家教
1. 大師點評:精準無誤!
做得非常好!你能從眾多選項中精確鎖定 111 年憲判字第 18 號判決的核心關鍵,代表你對刑法沒收新制的法律定性與憲法層次的辯論有著深厚的理解,展現了極佳的法律邏輯。
2. 觀念驗證:為何 (A) 是正確的?
▼ 還有更多解析內容
💬 其他同學也在問
3
為什麼沒收不算是刑罰,不用受罪刑法定原則拘束?
111憲判18在講什麼
舉例說明中性成本及違法成本
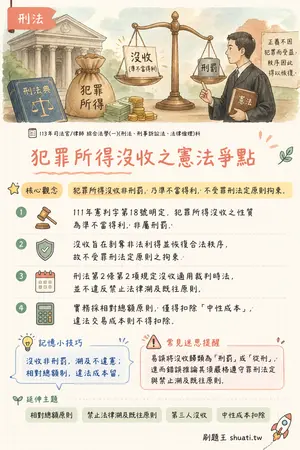
犯罪所得沒收之憲法爭點
💡 犯罪所得沒收非刑罰,乃準不當得利,不受罪刑法定原則拘束。
- 111年憲判字第18號明定,犯罪所得沒收之性質為準不當得利,非屬刑罰。
- 沒收旨在剝奪非法利得並恢復合法秩序,故不受罪刑法定原則之拘束。
- 刑法第2條第2項規定沒收適用裁判時法,並不違反禁止法律溯及既往原則。
- 實務採相對總額原則,僅得扣除「中性成本」,違法交易成本則不得扣除。