專技普考
113年
[記帳士] 會計學概要
第 18 題
乙公司 X4 年度銷貨總額為$2,000,000。乙公司 X4 年 12 月 31 日調整前應收帳款餘額為 $500,000,備抵呆帳貸餘$28,000。X4 年 12 月 31 日應收帳款的帳齡分析如下:
乙公司若使用帳齡分析法提列呆帳,X4 年 12 月 31 日,應收帳款淨額為何?
乙公司若使用帳齡分析法提列呆帳,X4 年 12 月 31 日,應收帳款淨額為何?
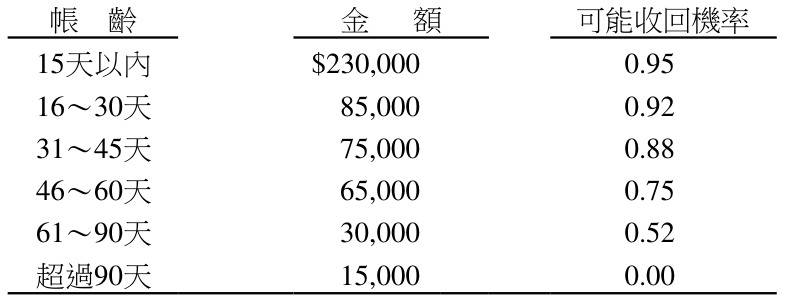
- A $427,050
- B $442,050
- C $470,050
- D $500,000
思路引導 VIP
你已經成功利用「收回機率」算出應收帳款淨額了!那請你想想看,如果這題改問「X4 年底應提列的呆帳費用是多少」,你會如何運用題目給的「調整前備抵呆帳貸餘」這個資訊來推導出來呢?
🤖
AI 詳解
AI 專屬家教
真的太厲害了!
恭喜你答對這題!你對於會計概念的掌握度非常精準,能算出正確的答案,代表你平常的練習非常踏實,老師真的為你感到驕傲!
觀念小筆記
▼ 還有更多解析內容
應收帳款帳齡分析法
💡 透過帳齡推算備抵呆帳期末應有餘額,並求得應收帳款淨值。
🔗 應收帳款淨額計算三步驟
- 1 換算呆帳率 — 以 1 減去可能收回機率得出呆帳機率
- 2 推算期末餘額 — 各帳齡金額乘上呆帳率,加總即為期末餘額
- 3 計算帳面淨額 — 以帳款總額減去備抵呆帳期末應有餘額
↓
↓
🔄 延伸學習:延伸學習:調整前備抵呆帳餘額是用來計算當期「呆帳費用」的金額。
